Deux enveloppes, deux philosophies d’investissement.
Dans un paysage économique et fiscal en constante mutation, la constitution et la valorisation du patrimoine exigent des choix stratégiques rigoureux. Parmi les enveloppes financières privilégiées par les épargnants français, le Plan d’Épargne Retraite (PER) et l’assurance-vie occupent une place centrale. Si toutes deux reposent sur des logiques multisupports permettant d’associer la sécurité des fonds en euros au dynamisme des unités de compte, leurs objectifs et leurs régimes fiscaux répondent à des besoins profondément différents. Face aux évolutions réglementaires récentes, l’arbitrage entre ces deux solutions requiert une analyse fine des profils d’investisseurs, de leur horizon de placement et de leur situation fiscale.
Le Plan d’Épargne Retraite : L’allié incontournable de la défiscalisation active
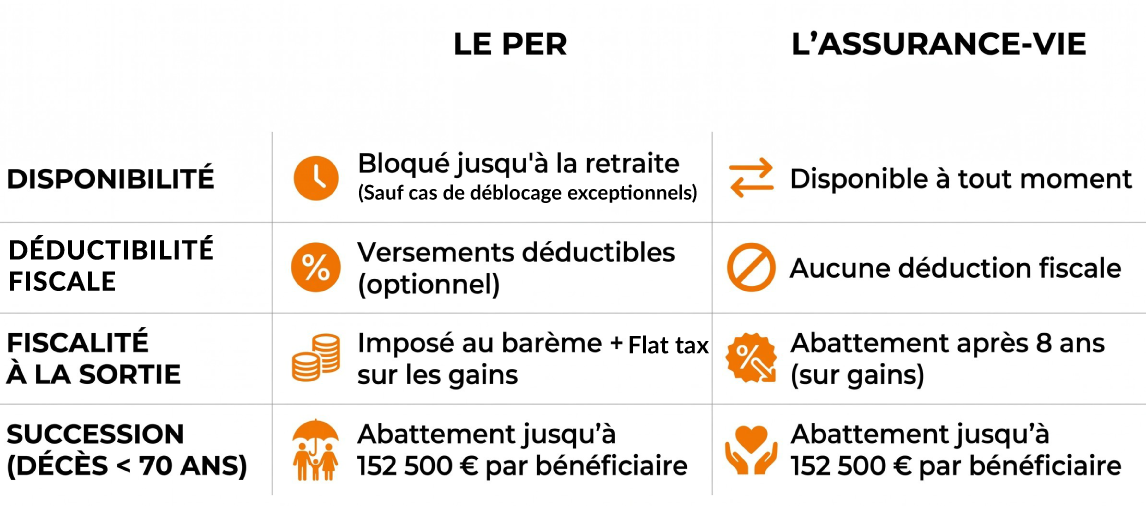
Introduit par la loi PACTE pour simplifier et unifier l’épargne-retraite, le PER s’est imposé comme un outil incontournable pour les contribuables fortement imposés. Sa principale force réside dans la déductibilité des versements volontaires du revenu imposable, dans la limite des plafonds fixés par l’administration. Pour un épargnant situé dans une tranche marginale d’imposition (TMI) d’au moins 30%, chaque euro versé génère une économie d’impôt immédiate, réduisant d’autant l’effort d’épargne réel. Cette caractéristique fait du PER un instrument redoutable pour alléger la pression fiscale en cours de vie active.
Toutefois, cette performance fiscale s’accompagne de contreparties strictes. L’épargne placée sur un PER est, par principe, bloquée jusqu’à l’âge de départ à la retraite. Seuls quelques cas de déblocages exceptionnels, tels que l’accident de la vie ou l’acquisition de la résidence principale, permettent une sortie anticipée. De plus, les récents ajustements budgétaires ont introduit des balises importantes, comme la fin de la déductibilité des versements volontaires effectués après 70 ans, recentrant ainsi le produit sur sa vocation initiale : la préparation active de la transition professionnelle vers la retraite.
L’assurance-vie : Le couteau suisse de la souplesse et de la transmission
À l’opposé du caractère bloqué du PER, l’assurance-vie demeure l’enveloppe préférée des Français en raison de sa flexibilité inégalée. Contrairement aux idées reçues, il ne s’agit pas d’une assurance au sens classique, mais d’un véritable véhicule d’investissement universel. L’épargnant y dispose d’une liberté totale de rachat : les fonds restent disponibles à tout moment, sans autre contrainte que les délais techniques de virement, ce qui en fait un réceptacle idéal tant pour l’épargne de précaution à moyen terme que pour la capitalisation à long terme.
Sur le plan fiscal, l’assurance-vie déploie toute sa puissance après une durée de détention de huit ans. Elle offre alors un abattement annuel conséquent sur les gains retirés, fixé à 4 600 euros pour une personne seule et à 9 200 euros pour un couple. Au-delà, les prélèvements bénéficient d’un taux forfaitaire préférentiel. Enfin, son atout le plus marquant demeure sa fiscalité successorale : en cas de décès, les capitaux transmis aux bénéficiaires désignés profitent d’abattements massifs hors droits de succession, consolidant son statut d’outil de transmission patrimoniale par excellence.
Analyse chiffrée et arbitrage selon la Tranche Marginale d’Imposition
Pour déterminer s’il convient d’orienter son épargne vers le PER ou l’assurance-vie, le critère déterminant réside dans la Tranche Marginale d’Imposition (TMI) de l’épargnant. Les analyses comparatives démontrent que le PER révèle toute sa pertinence pour les contribuables affichant une TMI de 30 %, 41 % ou 45 %. Pour ces profils, l’avantage fiscal à l’entrée agit comme un catalyseur de performance, les sommes économisées venant elles-mêmes nourrir la capitalisation globale au fil des ans.
À l’inverse, pour les foyers dont la TMI est nulle ou fixée à 11 %, l’intérêt du PER s’atténue considérablement. N’ayant pas d’incitation fiscale majeure à déduire leurs versements pendant leur phase active, ces épargnants s’exposent par ailleurs à une fiscalité lors de la sortie du PER. Pour eux, l’assurance-vie s’impose naturellement comme la solution la plus rationnelle, combinant disponibilité permanente des capitaux et fiscalité allégée sur les plus-values.
Vers une stratégie patrimoniale complémentaire plutôt qu’exclusive
En somme, opposer systématiquement le Plan d’Épargne Retraite et l’assurance-vie constitue une erreur d’approche patrimoniale. Ces deux enveloppes se révèlent hautement complémentaires. Le PER s’adresse en priorité aux actifs en phase de montée en puissance professionnelle cherchant à optimiser leur fiscalité immédiate tout en préparant leur retraite. L’assurance-vie, quant à elle, offre la liquidité et la souplesse indispensables pour piloter des projets de vie intermédiaires et sécuriser la transmission du capital. Une stratégie globale réussie consiste souvent à articuler habilement ces deux solutions en fonction de l’évolution des revenus, de l’âge et des objectifs patrimoniaux de chaque épargnant.
Les experts de la protection sociale sauront parfaitement vous orienter vers le meilleur placement en fonction de votre profil. Si vous souhaitez aller plus loin dans l’étude, nous pourrons également vous conseiller sur la répartition entre fonds euros et unités de compte. Nous avons également des “produits du moment” avec des boosts exceptionnels par exemple.